Sau hai năm trầm lắng kéo dài (2022-2024) bắt nguồn từ khủng hoảng trái phiếu doanh nghiệp và tắc nghẽn pháp lý, thị trường bất động sản Việt Nam bước vào năm 2026 với những tín hiệu cải thiện rõ nét — nhưng đây không phải một sự phục hồi đồng đều. Giới chuyên gia gọi đây là chu kỳ "phục hồi có chọn lọc": một số phân khúc và khu vực bứt phá, trong khi phần còn lại của thị trường vẫn đối mặt nhiều thách thức. Bài viết phân tích 6 yếu tố quyết định ai sẽ hưởng lợi từ chu kỳ mới này.
Tóm tắt nhanh
- Thị trường bất động sản Việt Nam bước vào năm 2026 với tín hiệu cải thiện so với giai đoạn trầm lắng 2022-2024, động lực chính đến từ việc tháo gỡ pháp lý cho hàng loạt dự án.
- Tuy nhiên, đây là sự phục hồi "có chọn lọc": phân khúc căn hộ trung cấp và nhà ở xã hội dẫn dắt thị trường, trong khi phân khúc cao cấp và bất động sản nghỉ dưỡng chưa phục hồi rõ rệt.
- 6 yếu tố quyết định khả năng phục hồi: (1) chính sách tiền tệ và tín dụng, (2) hành lang pháp lý, (3) đầu tư công, (4) tăng trưởng kinh tế chung, (5) sức khỏe tài chính doanh nghiệp bất động sản, (6) mức độ đồng bộ hạ tầng và pháp lý của từng khu vực cụ thể.
- Nguồn cung được dự báo bùng nổ trong giai đoạn 2026-2028 nhờ pháp lý thông thoáng hơn, nhưng cơ hội không dành cho số đông — chỉ những dự án có quỹ đất sạch, pháp lý minh bạch và hạ tầng kết nối tốt mới thực sự hưởng lợi.
- Giai đoạn 2026-2030 được nhiều chuyên gia trong ngành nhận định sẽ là "một chu kỳ hoàn toàn khác" so với các chu kỳ tăng trưởng nóng trước đây — chậm hơn nhưng bền hơn.
Điểm khởi đầu: từ khủng hoảng đến chu kỳ mới
Thị trường bất động sản Việt Nam từng ghi nhận nguồn cung đạt đỉnh với khoảng 128.000 sản phẩm mới trong đợt tăng trưởng trước đó, nhưng phần lớn đà tăng giá phản ánh sự bùng phát cuối chu kỳ đầu cơ, được khuếch đại bởi tình trạng tắc nghẽn pháp lý kéo dài khiến nguồn cung bị nén quá lâu. Sau giai đoạn khủng hoảng 2022-2023 với hàng loạt vướng mắc trái phiếu doanh nghiệp, ngành bất động sản bước vào một chương mới với tín hiệu phục hồi rõ nét hơn — nhưng đi kèm một cuộc thanh lọc quy mô lớn, nơi chỉ những doanh nghiệp có nội lực thực sự mới có thể bứt phá.
Ông Nguyễn Quốc Hiệp, Chủ tịch GP.Invest kiêm Chủ tịch Hiệp hội Nhà thầu Xây dựng Việt Nam, nhận định giai đoạn 2026-2030 sẽ là một chu kỳ hoàn toàn khác của thị trường bất động sản, khi việc tháo gỡ thể chế đang tạo điều kiện để hàng loạt dự án vướng mắc pháp lý được tái khởi động.
6 yếu tố quyết định khả năng phục hồi và tăng giá năm 2026
Yếu tố 1: Chính sách tiền tệ — lãi suất và tăng trưởng tín dụng
Lãi suất luôn được xem là "huyết mạch" của bất động sản. Năm 2026 có bốn yếu tố vĩ mô tác động mạnh nhất đến thị trường, trong đó chính sách tiền tệ — đặc biệt là mặt bằng lãi suất và tăng trưởng tín dụng — được xếp hàng đầu. Diễn biến thực tế nửa đầu 2026 cho thấy lãi suất vay mua nhà đã tăng đáng kể so với giai đoạn "tiền rẻ" năm 2025 (xem phân tích chi tiết tại bài Lãi suất vay mua nhà 2026), tạo áp lực trực tiếp lên thanh khoản thị trường sơ cấp.
Yếu tố 2: Hành lang pháp lý — các luật mới đi vào thực thi
Đây được xem là động lực lớn nhất của chu kỳ phục hồi hiện tại. Việc tháo gỡ nút thắt pháp lý giúp rút ngắn thời gian triển khai dự án và minh bạch hóa thị trường, dự báo sẽ tạo ra sự bùng nổ về nguồn cung trong giai đoạn 2026-2028. Người mua cũng đang có xu hướng ưu tiên rõ rệt các sản phẩm có pháp lý rõ ràng, tiến độ xây dựng bảo đảm và giá bán phù hợp với thu nhập, theo báo cáo của Savills Việt Nam.
Yếu tố 3: Đầu tư công và hạ tầng
Đầu tư công được xem là yếu tố quan trọng nhất trong nhóm động lực vĩ mô, với khả năng đóng góp tới 18-20% GDP mỗi năm. Các dự án hạ tầng giao thông lớn hoàn thiện tại đâu, giá trị bất động sản khu vực đó thường có phản ứng tích cực rõ rệt nhất — đây cũng là lý do các khu vực có hạ tầng đang hoàn thiện đồng bộ (như trục Quốc lộ 13 khu vực Lái Thiêu) thường nằm trong nhóm hưởng lợi sớm của chu kỳ phục hồi.
Yếu tố 4: Tăng trưởng kinh tế chung
Tăng trưởng GDP là nền tảng của nhu cầu nhà ở thực. Khi thu nhập hộ gia đình cải thiện, khả năng tiếp cận nhà ở tăng lên tương ứng — dù trong bối cảnh hiện tại, chỉ số giá nhà/thu nhập vẫn đang ở mức cao (đã phân tích tại bài Thị trường BĐS Lái Thiêu 2026), khiến bài toán tăng trưởng kinh tế cần đi kèm kiểm soát giá nhà hợp lý mới thực sự chuyển hóa thành nhu cầu mua nhà ở thực.
Yếu tố 5: Sức khỏe tài chính của doanh nghiệp bất động sản
Dư nợ tín dụng bất động sản đã đạt mức rất lớn tính đến giữa 2026, và rủi ro trái phiếu đáo hạn vẫn là một biến số cần theo dõi sát. Sự khác biệt về cấu trúc tài chính giữa các doanh nghiệp sẽ tạo ra biên độ phục hồi rất khác nhau: một số doanh nghiệp tập trung hoàn thiện pháp lý cho các dự án trọng điểm để chuẩn bị cho giai đoạn bứt tốc sau này, trong khi một số khác vẫn đang xử lý gánh nặng nợ cũ.
Yếu tố 6: Mức độ đồng bộ hạ tầng và pháp lý của từng khu vực cụ thể
Đây là yếu tố mang tính quyết định ở cấp độ dự án, và là lý do vì sao chu kỳ phục hồi 2026 được gọi là "có chọn lọc" thay vì tăng trưởng dàn trải. CBRE dự báo tốc độ tăng giá sơ cấp năm 2026 sẽ được điều tiết nhờ nguồn cung lớn, nhưng tập trung có chọn lọc vào khu vực có hạ tầng đồng bộ và pháp lý hoàn chỉnh. Nói cách khác, không phải cứ có dự án mới là hưởng lợi từ chu kỳ phục hồi — chỉ những khu vực hội tụ đủ cả hai điều kiện (hạ tầng + pháp lý minh bạch) mới thực sự ghi nhận giá trị tăng bền vững.
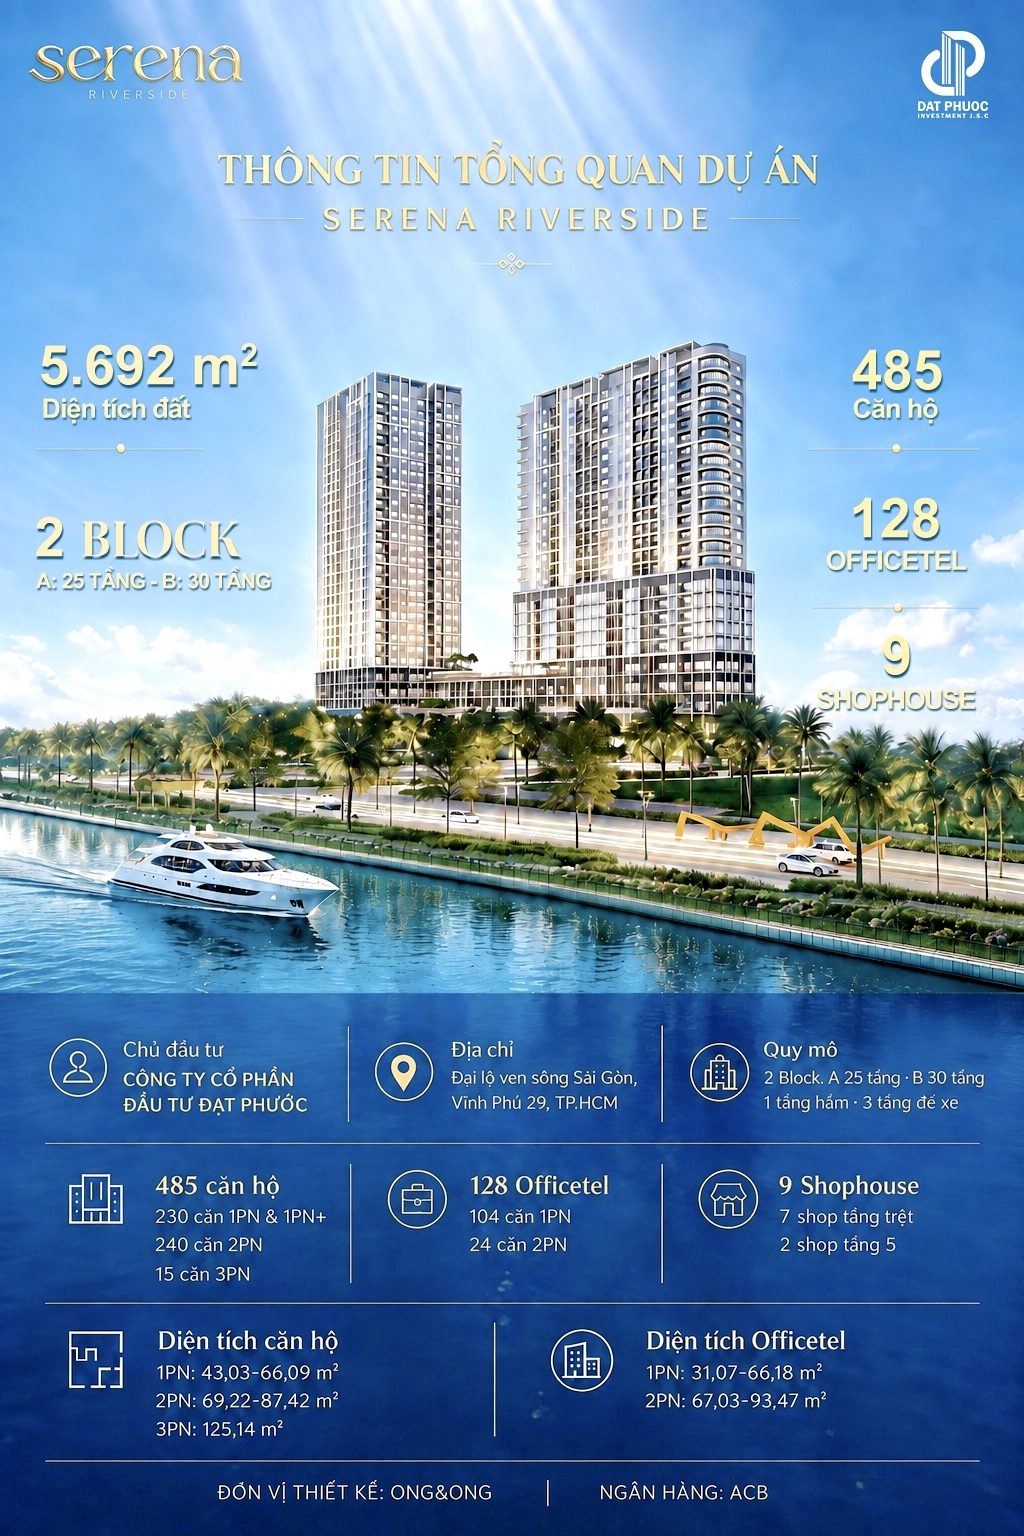
Khu vực Lái Thiêu — nơi tọa lạc dự án Serena Riverside — là một ví dụ cho luận điểm này: đây là khu vực đang hội tụ đồng thời cả tiến độ hạ tầng Quốc lộ 13 lẫn xu hướng nguồn cung mới tập trung theo hạ tầng thay vì lan tỏa tự phát (xem phân tích chi tiết tại bài Thị trường bất động sản Lái Thiêu 2026) — đúng với mô hình "phục hồi có chọn lọc" mà các tổ chức nghiên cứu thị trường đang mô tả ở cấp độ toàn quốc.
Vậy chu kỳ 2026 sẽ đi về đâu?
Nhìn tổng thể, các báo cáo thị trường đều thống nhất ở một điểm: thị trường bất động sản Việt Nam không còn tăng trưởng nóng dàn trải như các chu kỳ trước, mà đang bước vào giai đoạn "chậm mà chắc" — chuyển từ tư duy phát triển theo chiều rộng sang chiều sâu, từ tăng trưởng dựa trên giá trị tài sản sang tạo lập giá trị sử dụng thực. Cơ hội trong chu kỳ này không dành cho số đông, mà tập trung vào những dự án có quỹ đất sạch, pháp lý thông suốt, năng lực triển khai thực tế và vị trí được hạ tầng hỗ trợ trực tiếp.
Với người mua và nhà đầu tư, điều này đồng nghĩa: thay vì đặt cược vào toàn bộ thị trường, việc đánh giá từng dự án cụ thể dựa trên 6 yếu tố trên — đặc biệt là yếu tố hạ tầng và pháp lý ở cấp độ khu vực — sẽ quan trọng hơn nhiều so với việc chỉ nhìn vào xu hướng chung của thị trường.
Câu hỏi thường gặp
Có tín hiệu cải thiện so với giai đoạn trầm lắng 2022-2024, nhưng đây là sự phục hồi có chọn lọc — không đồng đều giữa các phân khúc và khu vực. Phân khúc căn hộ trung cấp và nhà ở xã hội có nhu cầu ở thực dẫn dắt, trong khi phân khúc cao cấp và nghỉ dưỡng vẫn thận trọng.
Không có yếu tố nào đứng riêng lẻ quyết định toàn bộ. Tuy nhiên hành lang pháp lý và đầu tư công/hạ tầng được nhiều chuyên gia đánh giá là động lực nền tảng, vì chúng trực tiếp mở khóa nguồn cung và tạo ra giá trị gia tăng ở cấp độ khu vực cụ thể.
Khu vực Lái Thiêu đang hội tụ đồng thời tiến độ hạ tầng Quốc lộ 13 và xu hướng nguồn cung tập trung theo hạ tầng — hai yếu tố phù hợp với mô hình phục hồi có chọn lọc được các tổ chức nghiên cứu thị trường mô tả. Tuy nhiên, quyết định đầu tư cụ thể vào bất kỳ dự án nào (bao gồm Serena Riverside) vẫn cần dựa trên hồ sơ pháp lý, tiến độ thực tế và khả năng tài chính cá nhân tại thời điểm giao dịch.
Nhận thông tin cập nhật mới nhất về Serena Riverside
Thông tin tổng hợp từ VOV, CafeF, VnEconomy, Vietstock, 24hMoney, CBRE, Savills Việt Nam, tính đến giữa năm 2026. Bài viết mang tính chất tổng hợp tham khảo, không phải khuyến nghị đầu tư.
Đọc tiếp: Thị trường bất động sản Lái Thiêu 2026 · Lãi suất vay mua nhà 2026